Ubezpieczenie szkolne NNW – jak wybrać realną ochronę dla dziecka przez cały rok?
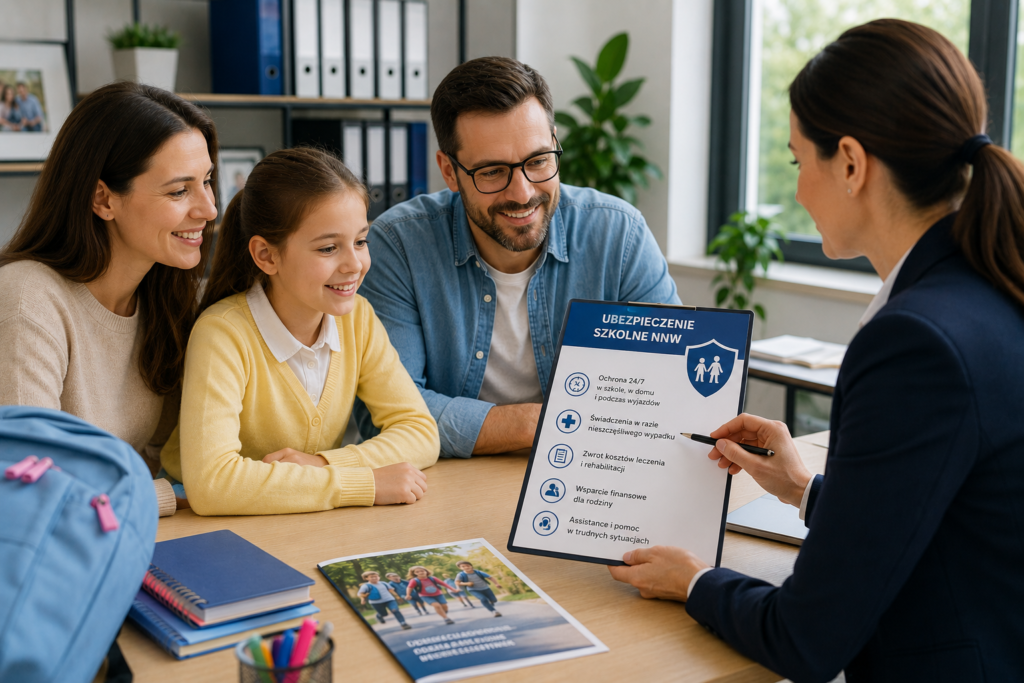
Dzieci są szczególnie narażone na urazy powstające podczas zabawy, lekcji wychowania fizycznego, wycieczek, treningów sportowych oraz codziennej aktywności. Nawet pozornie niegroźny upadek może zakończyć się złamaniem, skręceniem, pobytem w szpitalu lub koniecznością rehabilitacji. Ubezpieczenie szkolne NNW ma zapewnić świadczenie finansowe, jeżeli wskutek nieszczęśliwego wypadku dziecko dozna skutków objętych warunkami polisy.
Nazwa produktu może sugerować, że ochrona działa wyłącznie na terenie szkoły. W praktyce odpowiednio dobrane ubezpieczenie może obejmować dziecko również w domu, podczas wakacji, na zajęciach dodatkowych, w podróży i w czasie rekreacyjnego uprawiania sportu. Zakres zależy jednak od konkretnej umowy, dlatego przed zakupem należy sprawdzić sumę ubezpieczenia, katalog świadczeń, wyłączenia odpowiedzialności oraz sposób ustalania wypłaty. W porównaniu dostępnych wariantów pomaga Porównywarka ubezpieczeń Poliseo, która ułatwia dopasowanie ochrony do wieku, aktywności i potrzeb dziecka.
Czym jest ubezpieczenie szkolne NNW
Ubezpieczenie szkolne NNW to dobrowolna polisa chroniąca dziecko przed finansowymi następstwami nieszczęśliwych wypadków. Ochrona może obejmować uczniów, dzieci uczęszczające do przedszkola oraz młodzież kontynuującą edukację.
Podstawą wypłaty świadczenia jest wystąpienie zdarzenia spełniającego definicję nieszczęśliwego wypadku oraz powstanie skutku wskazanego w warunkach umowy. Samo przewrócenie się dziecka nie musi automatycznie oznaczać wypłaty. Znaczenie ma uraz, diagnoza, przebieg leczenia oraz katalog świadczeń przewidzianych w polisie.
Ubezpieczenie szkolne NNW nie jest tym samym co prywatne ubezpieczenie zdrowotne. Zwykle nie zapewnia nieograniczonego dostępu do lekarzy i badań. Jego głównym zadaniem jest wypłata określonego świadczenia lub zwrot wskazanych kosztów po zdarzeniu objętym ochroną.
Czy ubezpieczenie NNW w szkole jest obowiązkowe
Rodzic nie ma obowiązku kupowania ubezpieczenia proponowanego przez szkołę lub radę rodziców. Polisa szkolna ma charakter dobrowolny, a decyzja o jej zawarciu należy do rodzica lub opiekuna.
Można przystąpić do rozwiązania grupowego oferowanego w placówce albo samodzielnie wybrać indywidualne ubezpieczenie dla dziecka. Drugi wariant pozwala dokładniej porównać sumy ubezpieczenia, świadczenia za konkretne urazy oraz zakres ochrony podczas sportu i zajęć pozaszkolnych.
Oferta przedstawiona przez szkołę może być wygodna, ale nie powinna być wybierana automatycznie. Przed opłaceniem składki warto przeczytać warunki ochrony i sprawdzić, czy polisa odpowiada rzeczywistym potrzebom dziecka.
Gdzie może działać szkolne NNW
Dobre ubezpieczenie szkolne nie powinno ograniczać się wyłącznie do zdarzeń na terenie placówki edukacyjnej. Ochrona może działać przez cały rok i obejmować wypadki powstałe podczas nauki, zabawy, pobytu w domu, wycieczek, kolonii, wakacji oraz zajęć dodatkowych.
Zakres terytorialny również ma znaczenie. Jeżeli dziecko często wyjeżdża za granicę, warto sprawdzić, czy polisa obejmuje zdarzenia poza Polską. Należy przy tym pamiętać, że NNW nie zastępuje ubezpieczenia turystycznego pokrywającego koszty leczenia i transportu medycznego podczas zagranicznego wyjazdu.
W warunkach umowy powinny znaleźć się informacje dotyczące czasu i miejsca obowiązywania ochrony. Hasło „ochrona całodobowa” ma wartość tylko wtedy, gdy nie jest ograniczone dodatkowymi zapisami.
Co może obejmować NNW dla dziecka
Podstawowym świadczeniem jest wypłata związana z trwałym uszczerbkiem na zdrowiu powstałym wskutek nieszczęśliwego wypadku. Jego poziom jest zazwyczaj ustalany na podstawie dokumentacji medycznej oraz tabeli uszczerbków stosowanej przez ubezpieczyciela.
Polisa może obejmować także złamania, skręcenia, zwichnięcia, oparzenia, rany wymagające szycia, urazy narządów wewnętrznych oraz pobyt w szpitalu. Rozszerzone warianty mogą zapewniać świadczenia związane z operacją, rehabilitacją, zakupem środków pomocniczych albo koniecznością indywidualnego nauczania.
Nie każda oferta zawiera wszystkie te elementy. W jednej polisie złamanie może być rozliczane jako procent trwałego uszczerbku, a w innej jako osobne świadczenie kwotowe. Porównanie samej nazwy produktu nie pozwala więc ocenić rzeczywistej jakości ochrony.
Suma ubezpieczenia a realna wartość polisy
Suma ubezpieczenia jest podstawą obliczania wielu świadczeń. Im niższa suma, tym niższa może być wypłata za określony procent uszczerbku na zdrowiu.
Rodzice często zwracają uwagę przede wszystkim na składkę, pomijając wpływ sumy ubezpieczenia na poziom świadczenia. Tania polisa może zapewniać jedynie symboliczną pomoc, szczególnie przy urazach, którym w tabeli przypisano niewielki procent uszczerbku.
Należy również sprawdzić, czy wszystkie świadczenia są obliczane od głównej sumy. Zwrot kosztów rehabilitacji, leczenia stomatologicznego, zakupu okularów lub pomocy psychologicznej może podlegać osobnym limitom.
Jak działa tabela uszczerbku na zdrowiu
Tabela uszczerbku przypisuje określonym urazom procent, na podstawie którego wyliczana jest wysokość świadczenia. Jej konstrukcja może się różnić w zależności od ubezpieczyciela.
To oznacza, że podobne urazy nie zawsze prowadzą do identycznej wypłaty w dwóch różnych polisach. W jednej ofercie określony uraz może być objęty tabelą, a w innej może wymagać spełnienia dodatkowych warunków lub nie występować w katalogu świadczeń.
Przed zakupem warto sprawdzić, czy polisa obejmuje urazy charakterystyczne dla wieku i aktywności dziecka. Istotne jest również to, czy świadczenia za kilka obrażeń powstałych podczas jednego wypadku mogą zostać połączone.
Złamania, skręcenia i zwichnięcia
Urazy kończyn należą do częstych następstw dziecięcej aktywności. Mogą wystąpić podczas biegania, jazdy na rowerze, gry w piłkę, zabawy na placu zabaw lub lekcji wychowania fizycznego.
Polisa może przewidywać wypłatę za złamanie, skręcenie albo zwichnięcie, ale sposób rozliczenia zależy od umowy. Niektóre oferty obejmują wyłącznie urazy potwierdzone określonym badaniem lub wymagające konkretnego sposobu leczenia.
Warto też sprawdzić, czy ochrona dotyczy urazów bez trwałego uszczerbku na zdrowiu. Dziecko może zakończyć leczenie bez trwałych następstw, mimo że przez pewien czas wymagało unieruchomienia, zabiegów lub rehabilitacji.
Pobyt dziecka w szpitalu
Rozbudowane ubezpieczenie może obejmować świadczenie za pobyt w szpitalu spowodowany nieszczęśliwym wypadkiem. Warunki wypłaty mogą określać minimalny czas hospitalizacji, rodzaj placówki oraz przyczynę przyjęcia dziecka.
Nie należy zakładać, że każda wizyta na oddziale ratunkowym zostanie potraktowana jako pobyt w szpitalu. Krótka obserwacja albo wykonanie badań bez formalnej hospitalizacji mogą nie spełniać definicji zawartej w umowie.
Znaczenie ma także to, czy polisa obejmuje pobyt wyłącznie po wypadku, czy również z powodu choroby. Te dwa zakresy ochrony mogą być regulowane odmiennie.
Rehabilitacja po wypadku
Po poważniejszym urazie dziecko może wymagać fizjoterapii, ćwiczeń, konsultacji specjalistycznych lub zakupu sprzętu ortopedycznego. Koszty takich działań mogą obciążyć domowy budżet, szczególnie gdy szybkie rozpoczęcie rehabilitacji jest istotne dla powrotu do sprawności.
Niektóre polisy przewidują zwrot udokumentowanych kosztów rehabilitacji do określonego limitu. Inne zapewniają świadczenie wypłacane niezależnie od faktycznie poniesionych wydatków.
Przed zakupem należy sprawdzić, jakie dokumenty będą wymagane. Ubezpieczyciel może oczekiwać zaleceń lekarza, rachunków oraz potwierdzenia związku rehabilitacji z wypadkiem objętym ochroną.
Ubezpieczenie szkolne a uprawianie sportu
Aktywność sportowa jest jednym z najważniejszych obszarów wymagających weryfikacji. Standardowa polisa może obejmować rekreacyjne zajęcia szkolne, ale nie zawsze chroni dziecko uczestniczące w regularnych treningach, zawodach lub rozgrywkach klubowych.
Ubezpieczyciele mogą rozróżniać sport rekreacyjny, wyczynowy i zawodniczy. Dziecko trenujące kilka razy w tygodniu i uczestniczące w zawodach może zostać zakwalifikowane inaczej niż uczeń biorący udział wyłącznie w lekcjach wychowania fizycznego.
Rodzic powinien sprawdzić definicje stosowane w dokumentacji polisy. Ogólne zapewnienie, że ochrona obejmuje sport, nie musi oznaczać zabezpieczenia każdej dyscypliny i każdej formy treningu.
Wypadek na wycieczce, kolonii lub obozie
Ochrona NNW może działać podczas wycieczek szkolnych, zielonych szkół, kolonii, obozów oraz innych zorganizowanych wyjazdów. Konieczne jest jednak sprawdzenie zakresu terytorialnego i rodzaju aktywności objętych polisą.
Jeżeli program wyjazdu obejmuje sporty wodne, jazdę konną, wspinaczkę, narciarstwo lub inne bardziej wymagające zajęcia, standardowy wariant może okazać się niewystarczający.
Przy wyjazdach zagranicznych szkolne NNW powinno być traktowane jako uzupełnienie ubezpieczenia podróżnego, a nie jego zamiennik. Polisa turystyczna może obejmować koszty leczenia, transportu i assistance, których standardowe NNW zazwyczaj nie zapewnia w pełnym zakresie.
Leczenie stomatologiczne po wypadku
Uderzenie podczas zabawy lub aktywności sportowej może doprowadzić do uszkodzenia zęba. Leczenie stomatologiczne po urazie bywa długotrwałe i może wymagać kilku etapów.
Wybrane warianty NNW przewidują zwrot kosztów odbudowy lub leczenia zębów uszkodzonych wskutek wypadku. Zakres może jednak podlegać limitom, a ochrona może dotyczyć wyłącznie zębów stałych.
Należy sprawdzić, czy polisa pokrywa jedynie doraźną pomoc, czy również dalsze leczenie zalecone przez stomatologa. Znaczenie mają także terminy rozpoczęcia terapii oraz dokumenty potwierdzające przyczynę uszkodzenia.
Ukąszenia, pogryzienia i reakcje alergiczne
Niektóre ubezpieczenia dla dzieci obejmują dodatkowe świadczenia związane z pogryzieniem przez zwierzę, ukąszeniem przez kleszcza lub wystąpieniem określonej reakcji po takim zdarzeniu.
Zakres może dotyczyć zwrotu kosztów badań, świadczenia za pobyt w szpitalu lub wypłaty po rozpoznaniu konkretnego schorzenia. Są to jednak dodatki, które nie występują automatycznie w każdej polisie.
Rodzice dzieci często przebywających na terenach zielonych, wyjeżdżających na obozy lub uczestniczących w zajęciach terenowych powinni sprawdzić, czy wybrany wariant uwzględnia takie ryzyka.
Wyłączenia odpowiedzialności
Wyłączenia określają sytuacje, w których ubezpieczyciel nie wypłaci świadczenia. Mogą dotyczyć zdarzeń powstałych wskutek umyślnego działania, udziału w bójce, naruszenia prawa albo aktywności nieobjętej zakresem umowy.
Ograniczenia mogą obejmować również urazy wynikające z wcześniejszych problemów zdrowotnych, szkody związane z niektórymi sportami oraz zdarzenia, które nie spełniają definicji nieszczęśliwego wypadku.
Szczególnej uwagi wymagają zapisy dotyczące chorób. Polisa NNW jest przeznaczona przede wszystkim do ochrony przed następstwami wypadków. Świadczenia związane z zachorowaniem muszą być wyraźnie wskazane w umowie.
Jak zgłosić wypadek dziecka
Po zdarzeniu najważniejsze jest zapewnienie dziecku pomocy medycznej. Należy zachować dokumentację dotyczącą diagnozy, badań, leczenia, rehabilitacji oraz okoliczności wypadku.
Do zgłoszenia mogą być potrzebne zaświadczenia lekarskie, wyniki badań obrazowych, karta informacyjna ze szpitala, rachunki za leczenie oraz opis zdarzenia. Jeżeli wypadek wydarzył się w szkole lub podczas zorganizowanych zajęć, warto uzyskać dokument potwierdzający jego przebieg.
Niektóre świadczenia można zgłosić bezpośrednio po zdarzeniu, a inne dopiero po zakończeniu leczenia. Zależy to od rodzaju roszczenia i zasad obowiązujących w wybranej polisie.
Grupowe czy indywidualne NNW dla ucznia
Grupowe ubezpieczenie oferowane przez szkołę jest wygodne i zwykle nie wymaga samodzielnego poszukiwania oferty. Warunki są jednak wspólne dla dużej grupy dzieci, dlatego nie zawsze odpowiadają indywidualnej aktywności konkretnego ucznia.
Polisa indywidualna pozwala rodzicowi wybrać sumę ubezpieczenia, zakres świadczeń i ochronę podczas określonych sportów. Może być szczególnie przydatna w przypadku dzieci regularnie trenujących, często podróżujących lub wymagających szerszego zabezpieczenia.
Przy wyborze nie należy kierować się wyłącznie formą zakupu. Najważniejsze są warunki umowy, sposób obliczania świadczeń oraz dopasowanie polisy do codziennego życia dziecka.
Najczęstsze błędy rodziców
Częstym błędem jest automatyczne opłacenie ubezpieczenia proponowanego przez szkołę bez sprawdzenia jego warunków. Sam udział placówki w organizacji zakupu nie oznacza, że polisa zapewnia szeroki zakres i odpowiednią sumę.
Innym problemem jest ocenianie oferty wyłącznie na podstawie liczby świadczeń. Długa lista dodatków może wyglądać atrakcyjnie, ale część z nich może podlegać niskim limitom albo restrykcyjnym warunkom.
Rodzice często nie sprawdzają też ochrony sportowej oraz zakresu terytorialnego. Może to prowadzić do sytuacji, w której polisa nie działa podczas treningu klubowego, zawodów lub zagranicznego wyjazdu.
Jak wybrać dobre ubezpieczenie szkolne NNW
Wybór warto rozpocząć od analizy aktywności dziecka. Znaczenie ma jego wiek, rodzaj szkoły, uczestnictwo w treningach, częstotliwość wyjazdów oraz sposób spędzania wolnego czasu.
Następnie należy porównać sumę ubezpieczenia, tabelę uszczerbków, świadczenia za złamania, pobyt w szpitalu, rehabilitację i leczenie stomatologiczne. Ważne są również limity, wyłączenia oraz wymagania dotyczące dokumentacji.
Dobra polisa powinna działać nie tylko podczas lekcji, ale także w domu, na wakacjach i w czasie typowych aktywności dziecka. Jeżeli uczeń uprawia sport wyczynowo lub uczestniczy w zawodach, zakres ochrony musi wyraźnie uwzględniać taką aktywność.
Świadomie dobrane ubezpieczenie szkolne NNW może zapewnić rodzinie praktyczne wsparcie po wypadku dziecka. Najważniejsza nie jest jednak sama nazwa produktu ani najniższa składka, lecz realna wysokość świadczeń, zakres zdarzeń objętych ochroną i zgodność polisy z codziennym stylem życia ucznia.
Przeczytaj także: